

Calculadora de Amortización
| Los datos del préstamo |
|---|
| Tamaño del préstamo | |
| Tasa anual | |
| Plazo del préstamo | |
| Fecha de inicio | |
| Pagos adicionales |
 Citar
 Compartir
 Imprimir


El préstamo se pagará en 120 mes(es) sin pagos adicionales. |
| Todos 120 pagos | $260,463.07 |
| Pago mensual | $2,170.53 |
| Сuma de intereses | $60,463.07 |
| Distribución de crédito |
|---|
| Saldo del crédito, Intereses |
|---|
Calendario de amortización mensual ↑
| Año | Saldo inicial | Intereses | Capital | Saldo final |
|---|---|---|---|---|
| Año 1 | $200,000.00 | $10,614.85 | $15,431.45 | $184,568.55 |
| Año 2 | $184,568.55 | $9,744.40 | $16,301.91 | $168,266.64 |
| Año 3 | $168,266.64 | $8,824.84 | $17,221.47 | $151,045.17 |
| Año 4 | $151,045.17 | $7,853.42 | $18,192.89 | $132,852.28 |
| Año 5 | $132,852.28 | $6,827.19 | $19,219.11 | $113,633.17 |
| Año 6 | $113,633.17 | $5,743.08 | $20,303.22 | $93,329.95 |
| Año 7 | $93,329.95 | $4,597.82 | $21,448.48 | $71,881.46 |
| Año 8 | $71,881.46 | $3,387.96 | $22,658.35 | $49,223.12 |
| Año 9 | $49,223.12 | $2,109.85 | $23,936.46 | $25,286.66 |
| Año 10 | $25,286.66 | $759.65 | $25,286.66 | $0.00 |
¿Qué Hay Que Saber Sobre la Amortización?
En contabilidad, la amortización se refiere a la contabilización sistemática del coste de un activo intangible (p. ej., patentes o fondo de comercio) a lo largo de su vida útil. Esto reduce el valor contable del activo en el balance general, a la vez que registra los gastos periódicos en la cuenta de resultados, lo que refleja su utilidad decreciente.
En finanzas, la amortización es el proceso de liquidar una deuda, como una hipoteca, un préstamo de coche o un préstamo personal, a lo largo del tiempo mediante una serie de pagos regulares. Estos pagos reducen el saldo del préstamo (un pasivo en el balance general) hasta su liquidación total. La amortización está disponible en calculadoras más específicas, como la calculadora de préstamos o la calculadora de préstamos de coche. Más adelante, abordaremos específicamente la amortización financiera.
¿Cómo Funciona la Amortización?
Para comprender completamente la amortización, es útil explorar cómo se calcula y aplica cada pago. Esto se ilustra mejor con un programa de amortización , una tabla que detalla cada pago a lo largo de la vida del préstamo.
La cuota igual (A) para un préstamo amortizado se determina utilizando la fórmula de anualidad inmediata:
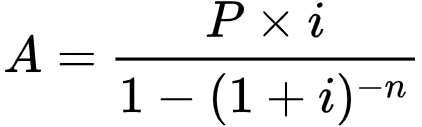
Dónde:
A = Pago total cada periodo;
i = Tasa de interés periódica;
P = Valor actual, o importe inicial del préstamo (capital);
n = Número total de cuotas.
Una vez conocido el pago periódico (A), se construye el cuadro de amortización calculando las porciones de intereses y capital para cada periodo:
- Pago de intereses: Multiplique el saldo restante del préstamo por la tasa de interés mensual (i).
Ejemplo: Si el saldo es de $200,000 y la tasa mensual es del 0.3333% (tasa anual del 4% ÷ 12), el interés es de $200,000 × 0.003333 = $666.67. - Pago de capital: Reste el pago de intereses del pago mensual total (A).
Ejemplo: Si A es $954.83, el pago de capital es $954.83 - $666.67 = $288.16. - Saldo restante: Reste el pago del capital del saldo anterior.
Ejemplo: $200,000 - $288.16 = $199,711.84.
Este proceso se repite en cada período, con el pago de intereses disminuyendo (debido a un saldo menor) y el pago de capital aumentando, mientras que el pago total se mantiene constante.
Ejemplo de Plan de Amortización
Considere una hipoteca de $200,000 con una tasa de interés anual del 4% y un plazo de 30 años (360 pagos mensuales). Usando la fórmula de anualidad anterior, el pago mensual sería de aproximadamente $954.83. Así podrían ser los dos primeros pagos:| Fecha | Pago periódico | Pago de intereses | Pago de capital | Saldo restante |
|---|---|---|---|---|
| 05/2024 | $954.83 | $666.67 | $288.16 | $199,711.84 |
| 06/2024 | $954.83 | $665.71 | $289.12 | $199,422.72 |
Con el tiempo, la parte de intereses se reduce y la parte de capital crece, acelerando la reducción del saldo hasta llegar a cero después de 360 pagos.