

Калькулятор Амортизації
| Введіть дані позики |
|---|
| Розмір позики | |
| Річна ставка | |
| Термін позики | |
| Дата початку | |
| Додаткові платежі |
 Цитувати
 Поділитися
 Друкувати


Позика буде виплачена у 120 місяць(-ів) без додаткових платежів. |
| Всі 120 платежів | $260,463.07 |
| Щомісячний платіж | $2,170.53 |
| Сума відсотків | $60,463.07 |
| Розподіл кредиту |
|---|
| Баланс кредиту, Відсотки |
|---|
Помісячний графік амортизації ↑
| Рік | Початковий баланс | Відсотки | Тіло | Кінцевий баланс |
|---|---|---|---|---|
| Рік 1 | $200,000.00 | $10,614.85 | $15,431.45 | $184,568.55 |
| Рік 2 | $184,568.55 | $9,744.40 | $16,301.91 | $168,266.64 |
| Рік 3 | $168,266.64 | $8,824.84 | $17,221.47 | $151,045.17 |
| Рік 4 | $151,045.17 | $7,853.42 | $18,192.89 | $132,852.28 |
| Рік 5 | $132,852.28 | $6,827.19 | $19,219.11 | $113,633.17 |
| Рік 6 | $113,633.17 | $5,743.08 | $20,303.22 | $93,329.95 |
| Рік 7 | $93,329.95 | $4,597.82 | $21,448.48 | $71,881.46 |
| Рік 8 | $71,881.46 | $3,387.96 | $22,658.35 | $49,223.12 |
| Рік 9 | $49,223.12 | $2,109.85 | $23,936.46 | $25,286.66 |
| Рік 10 | $25,286.66 | $759.65 | $25,286.66 | $0.00 |
Що Таке Амортизація?
У бухгалтерському обліку амортизація стосується систематичного списання вартості нематеріального активу (наприклад, патентів або гудвілу) протягом терміну його корисного використання. Це зменшує балансову вартість активу в балансі, водночас періодично відображаючи витрати у звіті про прибутки та збитки, що відображає зниження його корисності.
У фінансах амортизація — це процес погашення боргу, такого як іпотека, автокредит або особистий кредит, з часом шляхом серії регулярних платежів. Ці платежі зменшують залишок кредиту — зобов'язання в балансі — доки він не буде повністю погашений. Амортизацію можна побачити у більш спеціалізованих калькуляторах, таких як кредитний калькулятор або калькулятор кредиту на автомобіль. Далі ми розглянемо, зокрема, саме фінансову амортизацію.
Як Працює Амортизація?
Щоб повністю зрозуміти амортизацію у фінансах, корисно дослідити, як розраховується та застосовується кожен платіж. Найкраще це ілюструє графік амортизації – таблиця, яка детально описує кожен платіж протягом терміну дії кредиту.
Рівний платіж (A) для амортизованого кредиту визначається за формулою ануїтету для негайного погашення:
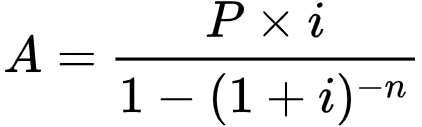
Де:
A = Загальна сума платежу за кожен період;
i = Періодична процентна ставка;
P = Поточна вартість, або початкова сума кредиту (основна сума);
n = Загальна кількість платежів.
Після того, як періодичний платіж (А) відомий, графік амортизації будується шляхом розрахунку відсотків та основної суми боргу для кожного періоду:
- Сплата відсотків: помножте залишок кредиту на щомісячну процентну ставку (i).
Приклад: якщо баланс становить $200 000, а щомісячна ставка — 0,3333% (4% річних ÷ 12), то відсотки становитимуть $200 000 × 0,003333 = $666,67. - Основний платіж: Відніміть відсотки від загального щомісячного платежу (А).
Приклад: Якщо А становить $954,83, то основний платіж становить $954,83 - $666,67 = $288,16. - Залишок: Відніміть основний платіж від попереднього залишку.
Приклад : $200 000 - $288,16 = $199 711,84.
Цей процес повторюється кожного періоду, при цьому виплата відсотків зменшується (через зменшення балансу), а погашення основної суми збільшується, тоді як загальна сума платежу залишається незмінною.
Приклад графіку амортизації
Розглянемо іпотеку на суму 200 000 доларів США з річною процентною ставкою 4% та 30-річним терміном (360 щомісячних платежів). Використовуючи наведену вище формулу ануїтету, щомісячний платіж становить приблизно $954,83. Ось як можуть виглядати перші два платежі:
| Дата | Щомісячний платіж | Сплата відсотків | Сплата основної суми | Залишковий баланс |
|---|---|---|---|---|
| 05/2024 | $954.83 | $666.67 | $288.16 | $199,711.84 |
| 06/2024 | $954.83 | $665.71 | $289.12 | $199,422.72 |
З часом частина сплати відсотків зменшується, а частина сплати основної суми кредиту зростає, прискорюючи зменшення балансу, поки він не досягне нуля після 360 платежів.